2.9-bo'lim: Eyler usuli
Shu paytgacha biz taqdim etgan deyarli har bir differensial tenglamani yechish mumkin edi. Muammo shundaki, bu qoida emas, balki istisnolar. Birinchi tartibli differensial tenglamalarning aksariyatini yechish mumkin emas.
Sizga birinchi tartibli differentsial tenglamalarni echish haqida biror narsa o'rgatish uchun biz o'zimizni juda aniq almashtirishlar to'plami bilan echilishi mumkin bo'lgan chiziqli, ajratiladigan yoki aniq differentsial tenglamalar yoki differentsial tenglamalarning juda cheklangan holatlari bilan cheklashimiz kerak edi. Ko'pgina birinchi tartibli differensial tenglamalar ushbu toifalarning hech biriga kirmaydi. Darhaqiqat, hatto ajraladigan yoki aniq bo'lganlar ham har doim ham aniq yechim uchun echilishi mumkin emas. Bularga aniq yechimlarsiz yechim haqida hech qanday ma'lumot olish qiyin bo'lar edi.
Xo'sh, biz hal qila olmaydigan differentsial tenglamaga duch kelganimizda nima qilamiz? Javob siz qidirayotgan narsangizga bog'liq. Agar siz faqat uzoq muddatli yechimni izlayotgan bo'lsangiz, har doim yo'nalish maydonini chizishingiz mumkin. Buni biz aniq echimlarni olish uchun hal qila olmaydigan juda murakkab differentsial tenglamalar uchun juda qiyinchiliksiz bajarish mumkin.
Ushbu yondashuv bilan bog'liq muammo shundaki, u yechimlarning umumiy tendentsiyalarini olish va echimlarning uzoq muddatli xatti-harakatlari uchun juda yaxshi. Ba'zida bizga ko'proq narsa kerak bo'ladi. Masalan, biz muayyan yechim qanday harakat qilishini, shu jumladan yechim qabul qiladigan ba'zi qiymatlarni aniqlashimiz kerak. Bundan tashqari, yaxshi yo'nalish maydonlarini chizish oson bo'lmagan juda katta differentsial tenglamalar to'plami mavjud.
Bunday hollarda biz differensial tenglamalarning yechimlarini taxminiy aniqlash imkonini beradigan raqamli usullarga murojaat qilamiz. Differensial tenglamaning yechimlarini taxmin qilish uchun ishlatilishi mumkin bo'lgan juda ko'p turli xil usullar mavjud va aslida butun sinflarga turli usullar bilan shug'ullanishni o'rgatish mumkin. Biz bu erda eng qadimiy va ishlatish uchun eng qulaylaridan birini ko'rib chiqamiz. Ushbu usul dastlab Eyler tomonidan ishlab chiqilgan va g'alati tarzda Eyler usuli deb ataladi.
Umumiy birinchi tartibli IVP bilan boshlaylik
\[\begin{equation}\frac{{dy}}{{dt}} = f\left( {t,y} \right)\hspace{0.25in}y\left( {{t_0}} \right) = {y_0}\label{eq:eq1}\end{equation}\]bu erda \(f(t,y)\) ma'lum funksiya va boshlang'ich holatdagi qiymatlar ham ma'lum sonlardir. dagi ikkinchi teoremadan Yaroqlilik intervallari bo'limda biz bilamizki, agar \(f\) va \(f_{y}\) uzluksiz funktsiyalar bo'lsa, \(t = {t_0}\) atrofidagi ba'zi bir intervalda IVP uchun yagona yechim mavjud. Shunday qilib, keling, hamma narsa yaxshi va uzluksiz deb faraz qilaylik, shunda biz yechim haqiqatda mavjud bo'lishini bilamiz.
Biz \(t = {t_0}\) yaqinidagi \(\eqref{eq:eq1}\) yechimini taxmin qilmoqchimiz. Biz yechim haqida biladigan ikkita ma'lumotdan boshlaymiz. Birinchidan, biz \(t = {t_0}\) da yechimning qiymatini dastlabki holatdan bilamiz. Ikkinchidan, biz \(t = {t_0}\) da lotin qiymatini ham bilamiz. Biz buni dastlabki shartni \(f(t,y)\) ga differentsialga ulash orqali olishimiz mumkin tenglamaning o'zi. Shunday qilib, bu nuqtada hosila.
\[{\left. {\frac{{dy}}{{dt}}} \right|_{t = {t_0}}} = f\left( {{t_0},{y_0}} \right)\]Endi, Calculus I sinfingizdan eslang, bu ikki maʼlumot \(t = {t_0}\) da yechimga tangens chiziq tenglamasini yozishimiz uchun yetarli. Tangens chizig'i
\[y = {y_0} + f\left( {{t_0},{y_0}} \right)\left( {t - {t_0}} \right)\]Quyidagi rasmga qarang
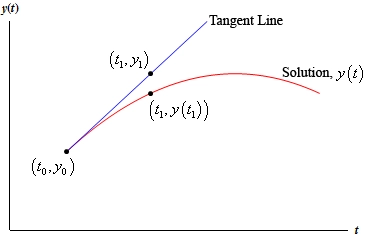
Agar \(t_{1}\) \(t_{0}\) ga etarlicha yaqin bo'lsa, tangens chizig'idagi \(y_{1}\) nuqtasi \(t_{1}\) yoki \(y(t_{1})\) da yechimning haqiqiy qiymatiga juda yaqin bo'lishi kerak. \(y_{1}\) topish juda oson. Biz qilishimiz kerak bo'lgan yagona narsa \(t_{1}\) ni tangens chizig'i uchun tenglamaga ulashdir.
\[{y_1} = {y_0} + f\left( {{t_0},{y_0}} \right)\left( {{t_1} - {t_0}} \right)\]Endi biz shunga o'xshash tarzda davom etmoqchimiz, lekin bizda \(t_{1}\) da yechimning qiymati yo'q va shuning uchun biz bu nuqtada yechimga teginish chizig'ining qiyaligini bilmaymiz. Bu muammo. Biz buni qisman hal qilishimiz mumkin, ammo \(y_{1}\) \(t_{1}\)-dagi yechimga yaqinlashish ekanligini eslatib o'tamiz. Agar \(y_{1}\) yechimning haqiqiy qiymatiga juda yaxshi yaqinlik bo'lsa, biz undan \(t_{1}\) da tangens chizig'ining qiyaligini baholash uchun foydalanishimiz mumkin.
Shunday qilib, \(y_{1}\) yechimga yaxshi yaqinlashadi va \(f(t_{1}, y_{1}\) qiyaligiga ega bo'lgan nuqta (\(t_{1}, y_{1}\)) orqali chiziq quramiz deb umid qilamiz. Bu beradi
\[y = {y_1} + f\left( {{t_1},{y_1}} \right)\left( {t - {t_1}} \right)\]Endi \(t=t_{2}\) da yechimga yaqinlashish uchun biz ushbu yangi chiziq \(t_{2}\) dagi haqiqiy yechimga ancha yaqin bo‘lishiga umid qilamiz va \(t_{2}\) dagi chiziq qiymatini haqiqiy yechimga yaqinlashish sifatida ishlatamiz. Bu beradi.
\[{y_2} = {y_1} + f\left( {{t_1},{y_1}} \right)\left( {{t_2} - {t_1}} \right)\]Biz shu tarzda davom etishimiz mumkin. Keyingi taxminiylikni olish uchun avval hisoblangan taxminiylikdan foydalaning. Shunday qilib,
\[\begin{align*}{y_3} & = {y_2} + f\left( {{t_2},{y_2}} \right)\left( {{t_3} - {t_2}} \right)\\ {y_4} & = {y_3} + f\left( {{t_3},{y_3}} \right)\left( {{t_4} - {t_3}} \right)\\ & etc.\end{align*}\]Umuman olganda, agar bizda \(t_{n}\) va shu nuqtada yechimga yaqinlashish, \(y_{n}\) bo'lsa va biz \(t_{n+1}\) da taxminiylikni topmoqchi bo'lsak, biz qilishimiz kerak bo'lgan yagona narsa quyidagilardan foydalanishdir.
\[{y_{n + 1}} = {y_n} + f\left( {{t_n},{y_n}} \right) \cdot \left( {{t_{n + 1}} - {t_n}} \right)\]Agar biz \({f_n} = f\left( {{t_n},{y_n}} \right)\) ni aniqlasak, formulani soddalashtirishimiz mumkin
\[\begin{equation}{y_{n + 1}} = {y_n} + {f_n} \cdot \left( {{t_{n + 1}} - {t_n}} \right)\label{eq:eq2}\end{equation}\]Ko'pincha biz \(t_{0}\), \(t_{1}\), \(t_{2}\), ... nuqtalari orasidagi qadam o'lchamlari \(h\) bir xil o'lchamda deb taxmin qilamiz. Boshqacha qilib aytganda, biz buni tez-tez taxmin qilamiz
\[{t_{n + 1}} - {t_n} = h\]Buni qilish shart emas va ba'zida buni qilmaslik yaxshiroqdir. Ammo, agar biz keyingi yaqinlashish uchun formulani qilsak bo'ladi.
\[\begin{equation}{y_{n + 1}} = {y_n} + h\,{f_n}\label{eq:eq3}\end{equation}\]Xo'sh, biz Eyler usulidan qanday foydalanamiz? Bu juda oddiy. Biz \(\eqref{eq:eq1}\) bilan boshlaymiz va bir xil qadam o'lchamidan foydalanishni xohlaymizmi yoki yo'qmi, hal qilamiz. Keyin \((t_{0}, y_{0})\) dan boshlab biz bir xil qadam o'lchamidan foydalanishni tanlaganimiz yoki tanlamaganimizga qarab \(\eqref{eq:eq2}\) yoki \(\eqref{eq:eq3}\) ni qayta-qayta baholaymiz. Biz kerakli miqdordagi qadamlarni bosib o'tmaguncha yoki kerakli vaqtga yetguncha davom etamiz. Bu bizga \(y_{1}\) , \(y_{2}\) , \(y_{3}\) , … \(y_{n}\) raqamlari ketma-ketligini beradi, ular \(t_{1}\) , \(t_{2}\) , \(t_{3}\) ,…6 dagi haqiqiy yechimning qiymatiga yaqinlashadi.
Agar biz bu erda ishlatilganidan boshqa nuqtada yechim qiymatini xohlasak nima qilamiz? Imkoniyatlardan biri orqaga qaytish va bizning nuqtalar to'plamini yangi to'plamga qayta belgilash, bu biz kutayotgan nuqtalarni o'z ichiga oladi va ushbu yangi nuqtalar to'plamidan foydalanib Eyler usulini takrorlashdir. Biroq, bu juda og'ir va ko'p vaqt talab qilishi mumkin, ayniqsa nuqtalar to'plamiga bir necha marta o'zgartirish kiritishimiz kerak bo'lsa.
Yana bir imkoniyat, biz birinchi navbatda taxminlarga qanday erishganimizni eslashdir. Eslatib o'tamiz, biz tangens chizig'idan foydalanganmiz
\[y = {y_0} + f\left( {{t_0},{y_0}} \right)\left( {t - {t_0}} \right)\]\(y_{1}\) qiymatini olish uchun. Biz bu tangens chiziqdan \([t_{0}, t_{1}]\) oralig'idagi yechim uchun taqribiylik sifatida foydalanishimiz mumkin. Xuddi shunday, biz tangens chizig'idan foydalandik
\[y = {y_1} + f\left( {{t_1},{y_1}} \right)\left( {t - {t_1}} \right)\]\(y_{2}\) qiymatini olish uchun. Biz bu tangens chiziqdan \([t_{1}, t_{2}]\) oralig'idagi yechim uchun taqribiylik sifatida foydalanishimiz mumkin. Shu tarzda davom ettirsak, biz bir-biriga bog'langanda, butun yechimga yaqinlashishi kerak bo'lgan qatorlar to'plamini olamiz.
Amalda siz ushbu hisob-kitoblarni amalga oshirish uchun kompyuter dasturini yozishingiz kerak bo'ladi. Ko'pgina hollarda \(f(t,y)\) funktsiyasi qo'lda ishlatish uchun juda katta va/yoki murakkab bo'ladi va Eyler usulining eng jiddiy qo'llanishlarida siz buni qo'lda bajarishni taqiqlovchi yuzlab qadamlardan foydalanishni xohlaysiz. Shunday qilib, bu erda bir oz psevdokod Bu siz Eyler usuli uchun bir xil qadam o'lchamidan foydalanadigan \(h\) dasturini yozish uchun foydalanishingiz mumkin.
- aniqlash \(f\left( {t,y} \right)\).
- kiritish \(t_{0}\) va \(y_{0}\).
- kiritish qadam hajmi, \(h\) va qadamlar soni, \(n\).
- uchun \(j\) 1 dan \(n\) gacha do
- \(m = f(t_{0}, y_{0})\)
- \(y_{1} = y_{0} + h*m\)
- \(t_{1} = t_{0} + h\)
- \(t_{1}\) va \(y_{1}\)-ni chop eting
- \(t_{0} = t_{1}\)
- \(y_{0} = y_{1}\)
- oxiri
The psevdokod bir xil bo'lmagan qadam o'lchami uchun biroz murakkabroq bo'lar edi, lekin u aslida bir xil bo'ladi.
Shunday qilib, keling, bir nechta misollarni ko'rib chiqaylik. Bir nechta birinchi tartibli differensial tenglamalarning yechimlarini taxminiy aniqlash uchun Eyler usulidan foydalanamiz. Biz foydalanadigan differensial tenglamalar birinchi tartibli chiziqli differensial tenglamalar bo'lib, ularni aniq yechim uchun osongina echish mumkin. Albatta, amalda biz bunday differensial tenglamalarda Eyler usulidan foydalanmagan bo'lardik, lekin oson echiladigan differentsial tenglamalardan foydalanib, biz usulning to'g'riligini tekshira olamiz. Har qanday yaqinlashish usulining to'g'riligini bilish yaxshi narsadir. Usul yaxshi yaqinlik berishi mumkinmi yoki yo'qligini bilish muhimdir.
\(t\) = 0.1, 0.2, 0.3, 0.4 va 0.5 da yechimning taxminiy qiymatlarini topish uchun qadam oʻlchami \(h = 0.1\) boʻlgan Eyler usulidan foydalaning. Ularni shu nuqtalardagi yechimning aniq qiymatlari bilan solishtiring.
Yechim
Bu juda oddiy chiziqli differensial tenglama, shuning uchun biz uni yechim ekanligini tekshirishni sizga qoldiramiz
\[y\left( t \right) = 1 + \frac{1}{2}{{\bf{e}}^{ - 4t}} - \frac{1}{2}{{\bf{e}}^{ - 2t}}\]Eyler usulidan foydalanish uchun biz birinchi navbatda differensial tenglamani \(\eqref{eq:eq1}\) da berilgan shaklga qayta yozishimiz kerak.
\[y' = 2 - {{\bf{e}}^{ - 4t}} - 2y\]Bundan biz \(f\left( {t,y} \right) = 2 - {{\bf{e}}^{ - 4t}} - 2y\) ekanligini ko'rishimiz mumkin. Shuni ham yodda tutingki, \(t_{0} = 0\) va \(y_{0} = 1\). Endi biz ba'zi hisob-kitoblarni boshlashimiz mumkin.
\[\begin{align*}{f_0} &= f\left( {0,1} \right) = 2 - {{\bf{e}}^{ - 4\left( 0 \right)}} - 2\left( 1 \right) = - 1\\ {y_1} & = {y_0} + h\,{f_0} = 1 + \left( {0.1} \right)\left( { - 1} \right) = 0.9\end{align*}\]Shunday qilib, \(t_{1} = 0.1\) da yechimga yaqinlashish \(y_{1} = 0.9\) hisoblanadi.
Keyingi bosqichda biz bor
\[\begin{align*}{f_1} & = f\left( {0.1,0.9} \right) = 2 - {{\bf{e}}^{ - 4\left( {0.1} \right)}} - 2\left( {0.9} \right) = - \,0.470320046\\ {y_2} & = {y_1} + h\,{f_1} = 0.9 + \left( {0.1} \right)\left( { - \,0.470320046} \right) = 0.852967995\end{align*}\]Shuning uchun \(t_{2} = 0.2\) da yechimga yaqinlashish \(y_{2} = 0.852967995\) hisoblanadi.
Ushbu hisob-kitoblarning qolgan qismini tekshirishni sizga qoldiraman.
\[\begin{align*}{f_2} & = - 0.155264954 & \hspace{0.25in}{y_3} & = 0.837441500\\ {f_3} & = 0.023922788 & \hspace{0.25in}{y_4} & = 0.839833779\\ {f_4} & = 0.1184359245 & \hspace{0.25in}{y_5}& = 0.851677371\end{align*}\]Mana, taxminiy ma'lumotlarni, shuningdek, berilgan nuqtalarda echimlarning aniq qiymatini beradigan tezkor jadval.
| Vaqt, \(t_{n}\) | Taxminlash | Aniq | Xato |
|---|---|---|---|
| \(t_{0} = 0\) | \(y_{0} =1\) | \(y(0) = 1\) | 0 % |
| \(t_{1} = 0.1\) | \(y_{1} =0.9\) | \(y(0.1) = 0.925794646\) | 2.79 % |
| \(t_{2} = 0.2\) | \(y_{2} =0.852967995\) | \(y(0.2) = 0.889504459\) | 4.11 % |
| \(t_{3} = 0.3\) | \(y_{3} =0.837441500\) | \(y(0.3) = 0.876191288\) | 4.42 % |
| \(t_{4} = 0.4\) | \(y_{4} =0.839833779\) | \(y(0.4) = 0.876283777\) | 4.16 % |
| \(t_{5} = 0.5\) | \(y_{5} =0.851677371\) | \(y(0.5) = 0.883727921\) | 3.63 % |
Biz xatolikni foiz sifatida ham kiritdik. Agar siz foizlarga qarasangiz, yaqinlashuv qanchalik yaxshi ekanligini ko'rish osonroq bo'ladi. Buning formulasi,
\[\mbox{percent error} = \frac{{\left| {\mbox{exact} - \mbox{approximate}} \right|}}{{\mbox{exact}}} \times 100\]Numeratorda mutlaq qiymatdan foydalandik, chunki hozircha taxminiylik aniq qiymatdan kattaroq yoki kichikroq ekanligi bizga ahamiyat bermaydi. Bizni faqat ikkalasi qanchalik yaqin ekanligi qiziqtiradi.
Oxirgi misoldagi taxminlardagi maksimal xatolik 4,42% ni tashkil etdi, bu unchalik yomon emas, lekin u qadar ham yaqinlik emas. Shunday qilib, agar biz juda aniq taxminlarga erishmasak, bu unchalik yomon bo'lmadi. Bunday xatolik deyarli barcha haqiqiy ilovalarda qabul qilinishi mumkin emas. Xo'sh, qanday qilib yaxshiroq taxminlarni olishimiz mumkin?
Esda tutingki, biz yechim qiymatini taxminan aniqlash uchun tangens chiziqdan foydalanib, taxminiy ma'lumotlarni olamiz va biz \(h\) qadamlari bilan vaqt o'tishi bilan oldinga siljiymiz. Shunday qilib, agar biz aniqroq yaqinlashishni istasak, unda yaxshiroq yaqinlashtirishning bir usuli har bir qadamda oldinga siljmaslik kabi ko'rinadi. Boshqacha qilib aytganda, kichikroq \(h\) ni oling.
Yechim
Quyida ikkita jadval mavjud bo'lib, ulardan biri yechimning taxminiy ma'lumotlarini, ikkinchisi esa har bir taxminiylik uchun xatolarni beradi. Hisoblash tafsilotlarini tekshirish uchun sizga qoldiramiz.
| Taxminlar | ||||||
| Vaqt | Aniq | \(h = 0.1\) | \(h = 0.05\) | \(h = 0.01\) | \(h = 0.005\) | \(h = 0.001\) |
|---|---|---|---|---|---|---|
| \(t\) = 1 | 0.9414902 | 0.9313244 | 0.9364698 | 0.9404994 | 0.9409957 | 0.9413914 |
| \(t\) = 2 | 0.9910099 | 0.9913681 | 0.9911126 | 0.9910193 | 0.9910139 | 0.9910106 |
| \(t\) = 3 | 0.9987637 | 0.9990501 | 0.9988982 | 0.9987890 | 0.9987763 | 0.9987662 |
| \(t\) = 4 | 0.9998323 | 0.9998976 | 0.9998657 | 0.9998390 | 0.9998357 | 0.9998330 |
| \(t\) = 5 | 0.9999773 | 0.9999890 | 0.9999837 | 0.9999786 | 0.9999780 | 0.9999774 |
| Foiz xatolari | |||||
| Vaqt | \(h = 0.1\) | \(h = 0.05\) | \(h = 0.01\) | \(h = 0.005\) | \(h = 0.001\) |
|---|---|---|---|---|---|
| \(t\) = 1 | 1.08 % | 0.53 % | 0.105 % | 0.053 % | 0.0105 % |
| \(t\) = 2 | 0.036 % | 0.010 % | 0.00094 % | 0.00041 % | 0.0000703 % |
| \(t\) = 3 | 0.029 % | 0.013 % | 0.0025 % | 0.0013 % | 0.00025 % |
| \(t\) = 4 | 0.0065 % | 0.0033 % | 0.00067 % | 0.00034 % | 0.000067 % |
| \(t\) = 5 | 0.0012 % | 0.00064 % | 0.00013 % | 0.000068 % | 0.000014 % |
Ushbu jadvallardan ko'rishimiz mumkinki, \(h\) ning kamayishi aslida biz kutganimizdek yaqinlashishning aniqligini oshiradi.
Ma'lumotlardan yana bir nechta qiziqarli narsalarni ta'kidlash kerak. Birinchidan, e'tibor bering, umuman olganda, \(h\) qadam o'lchamini 10 baravar kamaytirsangiz, xatolik ham taxminan 10 barobar kamaygan.
Bundan tashqari, \(t\) oshgani sayin, yaqinlashish haqiqatan ham yaxshilanishga intilayotganiga e'tibor bering. Bu butunlay shunday emas, chunki birinchi holatdan tashqari hammada \(t\) = 3 xatosi \(t\) = 2 xatosidan yomonroq ekanligini ko'rib turibmiz, ammo bu nuqtadan keyin u faqat yaxshilanadi. Buni umuman kutmaslik kerak. Bunday holda, bu ko'proq eritma shakliga bog'liq. Quyida \(h = 0.1\) uchun yechimning grafigi (chiziq), shuningdek, yaqinlashishlar (nuqtalar) keltirilgan.
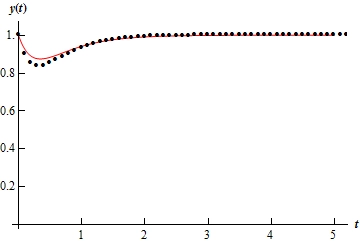
E'tibor bering, funksiya tez o'zgarib turadigan joyda yaqinlashish eng yomondir. Bu juda ajablanarli bo'lmasligi kerak. Eslatib o'tamiz, biz taxminiy ma'lumotlarni olish uchun tangens chiziqlardan foydalanamiz va shuning uchun ma'lum bir \(t\) da tangens chizig'ining qiymati o'sha nuqtadagi tez o'zgaruvchan funktsiya tufayli ko'pincha funktsiyadan sezilarli darajada farq qiladi.
Bundan tashqari, bu holatda, \(t\) ortishi bilan funktsiya ancha tekis bo'lib qolishi sababli, tangenslar funksiyaning o'ziga o'xshab ko'rinadi va shuning uchun yaqinlashishlar juda aniq. Bu har doim ham shunday bo'lmaydi, albatta.
Keling, yana bir misolni ko'rib chiqaylik.
\(t = 1\), \(t = 2\), \(t = 3\), \(t = 4\) va \(t = 5\) da yechimga yaqinlikni topish uchun Eyler usulidan foydalaning. Taxminlar uchun \(h = 0.1\), \(h = 0.05\), \(h = 0.01\), \(h = 0.005\) va \(h = 0.001\) dan foydalaning.
Yechim
Yechim jarayonining tafsilotlarini tekshirishni sizga qoldiramiz. Ushbu chiziqli birinchi tartibli differensial tenglamaning yechimi.
\[y\left( t \right) = {{\bf{e}}^{\frac{t}{2}}}\sin \left( {5t} \right)\]Bu erda har bir taxminiy taxminlar va foiz xatosi ko'rsatilgan ikkita jadval mavjud.
| Taxminlar | ||||||
| Vaqt | Aniq | \(h = 0.1\) | \(h = 0.05\) | \(h = 0.01\) | \(h = 0.005\) | \(h = 0.001\) |
|---|---|---|---|---|---|---|
| \(t\) = 1 | -1.58100 | -0.97167 | -1.26512 | -1.51580 | -1.54826 | -1.57443 |
| \(t\) = 2 | -1.47880 | 0.65270 | -0.34327 | -1.23907 | -1.35810 | -1.45453 |
| \(t\) = 3 | 2.91439 | 7.30209 | 5.34682 | 3.44488 | 3.18259 | 2.96851 |
| \(t\) = 4 | 6.74580 | 15.56128 | 11.84839 | 7.89808 | 7.33093 | 6.86429 |
| \(t\) = 5 | -1.61237 | 21.95465 | 12.24018 | 1.56056 | 0.0018864 | -1.28498 |
| Foiz xatolari | |||||
| Vaqt | \(h = 0.1\) | \(h = 0.05\) | \(h = 0.01\) | \(h = 0.005\) | \(h = 0.001\) |
|---|---|---|---|---|---|
| \(t\) = 1 | 38.54 % | 19.98 % | 4.12 % | 2.07 % | 0.42 % |
| \(t\) = 2 | 144.14 % | 76.79 % | 16.21 % | 8.16 % | 1.64 % |
| \(t\) = 3 | 150.55 % | 83.46 % | 18.20 % | 9.20 % | 1.86 % |
| \(t\) = 4 | 130.68 % | 75.64 % | 17.08 % | 8.67 % | 1.76 % |
| \(t\) = 5 | 1461.63 % | 859.14 % | 196.79 % | 100.12 % | 20.30 % |
Shunday qilib, ushbu misol bilan Eyler usuli birinchi IVPda bo'lgani kabi deyarli yaxshi ishlamaydi. 2-misolda qilgan ba'zi kuzatishlarimiz hali ham to'g'ri. \(h\) o'lchamini kamaytirish oxirgi misolda ko'rganimizdek xatoni kamaytiradi va sodir bo'lishini kutadi. Bundan tashqari, oxirgi misolda ko'rganimizdek, \(h\) ni 10 faktorga kamaytirish ham xatoni taxminan 10 faktorga kamaytiradi.
Biroq, \(t\) ortib borayotgan so'nggi misoldan farqli o'laroq, ortib borayotgan xatolikni ko'radi. Bu xatti-harakat taxminanlarda juda keng tarqalgan. Oxirgi misolda ko'rganimizdek \(t\) oshgani sayin xato kamayishini kutmasligimiz kerak. Har bir keyingi yaqinlik oldingi yaqinlashuv yordamida topiladi. Shuning uchun, har bir qadamda biz xatoga yo'l qo'yamiz va shuning uchun \(t\) oshgani sayin, odatda, yaqinlashish yomonlashishi kerak.
Quyida \(h\) = 0,05 uchun yechimning (chiziq) grafigi, shuningdek, yaqinlashishlar (nuqtalar) keltirilgan.
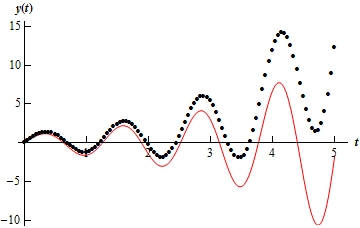
Ko'rib turganimizdek, taxminlar yechimning umumiy shakliga mos keladi, biroq \(t\) oshgani sayin xatolik yanada yomonlashayotgani aniq.
Shunday qilib, Eyler usuli tez o'zgarmaydigan juda yaxshi echimlarni yaqinlashtirish uchun yaxshi usuldir. Biroq, barcha echimlar bu qadar yaxshi bo'lmaydi. Yechimlarni yaqinlashtirishda ancha yaxshi ish qiladigan boshqa yaqinlashish usullari mavjud. Ammo bular ushbu kursning asosiy mavzusi emas, shuning uchun men sizni qiziqtiradigan bo'lsangiz, ushbu sohani batafsil ko'rib chiqishni sizga qoldiraman.
Shuni ham yodda tutingki, bizda taxminiylik to'g'riligini tekshirish uchun odatda haqiqiy yechim yo'q. Biz odatda har bir usul uchun xato chegaralarini topishga harakat qilamiz, bu bizga yaqinlashish qanchalik yaxshi bajarilishi kerakligini aytadi. Ushbu xato chegaralari aslida bu kursning asosiy mavzusi emas, shuning uchun agar siz ularni ko'rib chiqmoqchi bo'lsangiz, men buni sizga ham qoldiraman.